Enklere kapitalkrav kan få stor betydning for Norge
Publisert
Foto: Kiattisak / Adobe Stock
EU har varslet omfattende endringer i bankreguleringen. Finans Norge mener kapitalkravenes innretning og nivå bør vurderes på nytt. Endringene og mulige konsekvenser for Norge er et sentralt tema på Finans Norges Kapitalkravseminar 19. november.
EU har varslet endringer som skal gjøre bankreguleringen enklere, redusere dobbeltelling av risiko og legge bedre til rette for at kapitalbufferne kan brukes i dårlige tider. Endringene kan få større betydning for Norge enn for mange andre europeiske land, fordi norske myndigheter har brukt en stor del av handlingsrommet i EU-regelverket til å skjerpe kapitalkravene.
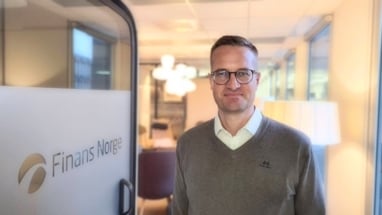
Henrik Andersen, direktør for bank og kapitalmarked i Finans Norge. Foto: Finans Norge
På Norges Banks finansielle fagdag 11. november deltok Henrik Andersen, direktør bank og kapitalmarked i Finans Norge, i en panelsamtale om bankregulering. Han fremhevet behovet for å vurdere innretningen av kravene og det samlede kapitalnivået i lys av endringene som kommer og utviklingen i risiko.
Enklere og tydeligere
Etter finanskrisen har kapitalregelverket blitt stadig mer omfattende, med krav som skal gjøre både bankene og det finansielle systemet mer robuste. Bufferkrav skal gi bankene reserver å tære på i dårlige tider, mens kapitalkravsmarginen skal redusere sannsynligheten for at bufferne må brukes. MREL skal sikre at banker kan oppkapitaliseres gjennom konvertering av gjeld. I tillegg kommer krav til uvektet kjernekapitaldekning og ulike gulv for risikovekter. Hvert krav har sin begrunnelse, men samlet er regelverket blitt for omfattende og komplekst.
Spørsmålet i Europa er nå om reguleringen virker etter hensikten og tar tilstrekkelig hensyn til verdiskaping. Mange virkemidler kan føre til dobbeltelling av risiko. Det kan være tilfelle i Norge, der flere av virkemidlene i alle fall delvis dekker samme risiko. Under pandemien brukte bankene i liten grad kapitalbufferne, og myndighetene innførte utbytterestriksjoner før det var tydelige tegn til at bufferne måtte brukes. Det kan bidra til at banker og markedsaktører oppfatter bufferbruk som uønsket fra myndighetenes side.
EU-kommisjonen vurderer blant annet færre bufferkrav og et mer harmonisert rammeverk for kravene til systemviktige banker. Kommisjonen skal også vurdere kapitalkravsmarginen, blant annet for å unngå at den hindrer bufferbruk. Kommisjonen ønsker dessuten å fjerne pilar 2-kravet til uvektet kjernekapitaldekning. Et bindende uvektet krav kan hindre bufferbruk og svekke insentivene til god risikostyring, fordi redusert risiko ikke gir lavere kapitalkrav. Kommisjonen har også varslet at MREL skal gjøres enklere og mer konsistent med internasjonale standarder.
Risiko må avgjøre
Kommisjonen ønsker også et klarere skille mellom mikrotilsyn, makrotilsyn og krisehåndtering. Den europeiske banktilsynsmyndigheten EBA har reist spørsmål om systemrisiko kun bør håndteres gjennom bufferkrav fremfor skjerpelser av risikovektene. EBAs utgangspunkt er at risikovektene bør gjenspeile bankspesifikk risiko, mens systemrisiko bør håndteres gjennom bufferkrav. I dag blander de nasjonale myndighetene disse hensynene. EBA peker på at dette både skaper kompleksitet, forskjeller mellom land og dobbeltelling av risiko.
Finans Norge mener kapitalkravene bør gjenspeile faktisk risiko. Det styrker risikostyringen, gir kravene større legitimitet og øker forutsigbarheten i bankenes kapitalplanlegging. Bindende gulv for risikovekter kan virke motsatt: Om man legger til grunn at bankene med lavest risikovekter har de minst risikable lånene, slik risikovektene er ment å gjenspeile, vil bankene som skaper minst systemrisiko bli hardest rammet av et høyt gulvkrav.
Særlig relevant i Norge
Endringer som begrenser eller fjerner nasjonale virkemidler, kan få større betydning for Norge enn for mange andre europeiske land. Norske myndigheter har innført både høye bufferkrav og betydelige skjerpelser av risikovektene.
EU-kommisjonen peker på at vi har forskjeller i kapitalkrav som ikke kan forklares fullt ut med forskjeller i systemrisiko. Kommisjonen har derfor varslet tiltak for å sikre mer konsistent bruk av virkemidler. Finans Norge er positiv til mer konsistente vurderinger av systemrisiko og mer konsistent virkemiddelbruk. Risikoen varierer mellom land, men forskjeller i risiko kan vanskelig forklare hele forskjellen i kapitalkrav. Ulike nasjonale løsninger bidrar også til et mer fragmentert regelverk.
Virkemiddelbruken bør dessuten være symmetrisk. Lavere systemrisiko bør kunne gi lettelser, på samme måte som høyere risiko gir skjerpelser. Flere indikatorer tyder på at systemrisikoen i Norge har avtatt de siste årene. Finans Norge mener derfor det er grunn til å revurdere skjerpelser som er innført.
Samlet kapitalnivå bør vurderes på nytt
Gjennomgangen bør ikke bare handle om hvordan kravene er utformet. Finans Norge mener også det samlede kapitalnivået bør vurderes på nytt.
Mer egenkapital gjør bankene bedre rustet til å tåle tap, men har også en kostnad. Egenkapital er bankenes dyreste finansiering. Selv om mer egenkapital kan redusere investorenes avkastningskrav og renten på bankenes gjeld om bankene blir vurdert som mindre risikable, tyder internasjonale studier på at dette bare delvis oppveier kostnadsøkningen. Lavere kapitalkrav kan derfor komme husholdninger og bedrifter til gode gjennom lavere priser på lån og andre banktjenester. Det kan bidra til større økonomisk aktivitet.
En analyse gjennomført i Norges Bank anslår at samfunnsøkonomisk optimal ren kjernekapitaldekning ligger mellom 12 og 19 prosent. Norske banker ligger i øvre del av intervallet. Med rimelige antakelser om kostnadene ved bankkriser anslår analysen et optimum på om lag 16 prosent. Utover dette nivået kan kostnadene ved dyrere banktjenester bli større enn gevinsten av lavere kriserisiko.
Dette reiser spørsmålet om hvor stor vekt reguleringen bør legge på å redusere risiko. Bankenes oppgave er ikke å eliminere all risiko, men å prise og styre risiko på en forsvarlig måte. Om ikke bankene kan eller vil ta risiko, vil det kunne være mange nye bedrifter og nye investeringer som ikke blir finansiert. EU-kommisjonen er tydelig på at vi bør unngå en nullrisikokultur, fordi det kan hindre økonomisk vekst.
Selv om hvert enkelt krav kan være godt begrunnet, kan kravene samlet føre til dobbeltelling av risiko og krav som er høyere enn nødvendig. Systemrisikoen har trolig falt. Det er også flere forhold som taler for at bankenes kredittrisiko er lavere, blant annet bedre og mer oppdaterte data, bedre risikostyring i bankene og bedre tilsyn. MREL gir også mulighet til å oppkapitalisere banker gjennom konvertering av gjeld dersom de kommer i en soliditetskrise. Finans Norge mener derfor at det samlede kapitalnivået bør vurderes på nytt.
De konkrete forslagene kommer først i første kvartal 2027, men retningen er tydelig. Virkemidler som vi bruker i Norge i dag, kan falle bort eller bli mer begrenset. Vi bør derfor allerede nå vurdere innretningen av kravene og det samlede kapitalnivået i lys av endringene som kommer og utviklingen i risiko. Målet bør ikke være en generell deregulering eller et kappløp mot lavere krav. Målet bør være et enklere regelverk, der kapitalkravene gjenspeiler faktisk risiko, risiko ikke telles flere ganger, bufferne kan brukes når det er behov for dem, og små og lite komplekse banker ikke møter unødig kompliserte krav. Det vil være til fordel for både bankene og samfunnet.
Dette diskuteres på Kapitalkravseminaret
Hvordan bør fremtidens bankregelverk utformes, og hva blir viktig for norske banker? Dette er blant spørsmålene som belyses på Finans Norges Kapitalkravseminar 19. november, der myndigheter, forskere og finansnæringen møtes til faglige innlegg og diskusjon.
Vil du delta?
Kapitalkravseminaret arrangeres på Nationaltheatret Konferansesenter 19. november. Det er mulig å delta både fysisk og digitalt.
Vi holder deg oppdatert hver uke med nyheter, aktuelle saker, kurs og arrangementer. Er du ansatt i en av Finans Norges medlemsbedrifter, får du en egen medlemsversjon.